
Október 27-én kihirdették a 298/2026. (X. 27.) Korm. rendeletet: a Wekerle Plusz október 28-tól hatályos, az Otthon Start pedig új igénylőknek megszűnt. Összefoglaltuk a végleges szabályokat, azt, hogy miben tér el a korábbi bejelentésektől, és mit jelent ez a lakáspiacra. (Az előző összehasonlításunk még a bejelentett, tervezett feltételekre épült, az alábbiak a kihirdetett rendelet szerinti végleges szabályok.)
1. A végleges szabályok: Otthon Start vs. Wekerle Plusz
| Otthon Start | Wekerle Plusz (rendelet) | |
|---|---|---|
| Kamat, új lakás | legfeljebb 3% fix | legfeljebb 3% fix |
| Kamat, használt lakás | legfeljebb 3% fix | legfeljebb 5% fix |
| Korhatár | nincs | 18 év felett, a 45. születésnapig |
| Bennlakás, kiadás | nincs kötelezettség | 5 év életvitelszerű lakás, kiadni nem lehet, lakóhelyet 180 napon belül kell létesíteni |
| Korábbi tulajdon | 10 évre visszamenőleg, 15 M Ft alatti értékű ingatlan kivétel | a teljes tulajdonelőzmény számít, az 50%-ot elérő hányad kizár, 30 M Ft alatti értékű ingatlan kivétel |
| Házaspár, élettárs | az egyik fél megfelelése elég | együtt igényelnek, mindkettő jogosult és tulajdonszerző, a hányadok összeadódnak |
| Társadalombiztosítás | legalább 2 év folyamatos | nincs ilyen követelmény |
| Más állami hitel | a CSOK Plusz kombinálható | más lakáscélú, állami kamattámogatott hitellel nem |
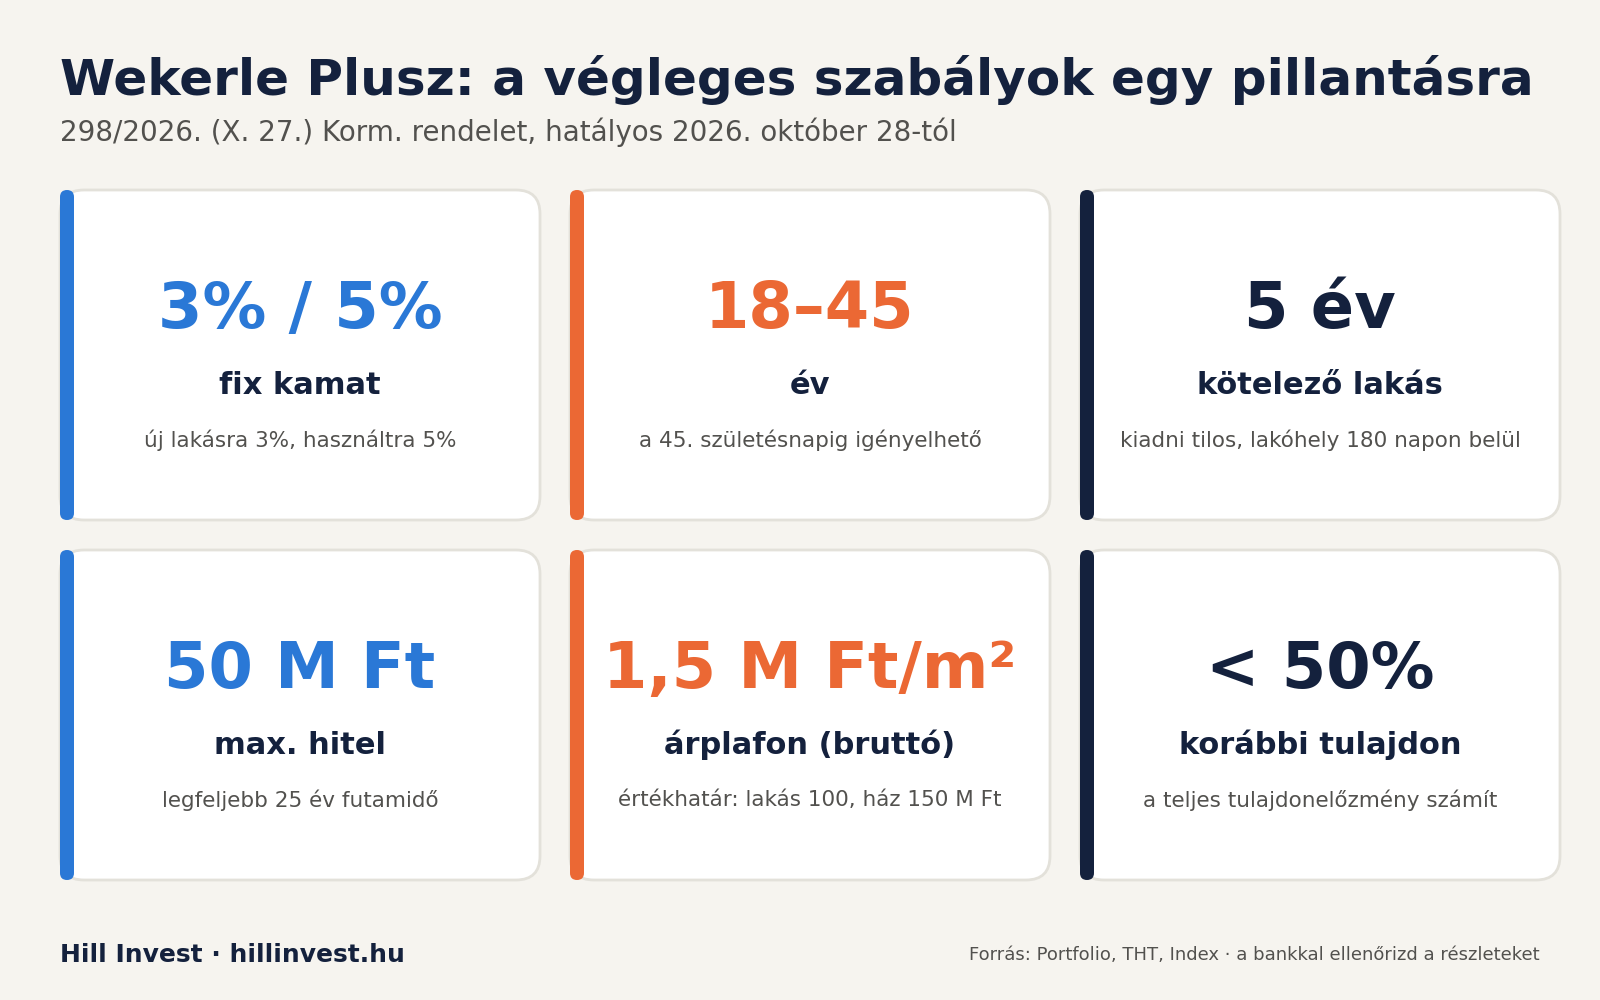
Ami nem változik: a hitel legfeljebb 50 millió forint és legfeljebb 25 év futamidejű, az árplafon 1,5 millió forint/m² (bruttó), az értékhatár lakásnál 100, háznál 150 millió forint. A négyzetméterár-plafon 2028-tól évente indexálódik, az értékhatárok nem. Szülők és testvérek adóstársként beléphetnek, tulajdonszerzés nélkül. A KHR-ben nyilvántartott tartozás kizár, kivéve, ha legalább egy éve rendezték.
2. Miben tér el a bejelentéstől?
- Korhatár: a korábbi híradásokban 41 év is szerepelt, a rendelet a 45. születésnapig adja meg a jogosultságot. Az Otthon Starthoz képest így is szigorítás, mert ott nem volt felső korhatár.
- Korábbi tulajdon: nem az 50%-ot meghaladó, hanem az 50%-ot elérő hányad a kizáró ok. Kivétel a legfeljebb 30 millió forint értékű ingatlan és bizonyos lebontott ingatlanok.
- Házastársak: mindkét félnek teljesítenie kell a feltételeket, és a hányadok összeadódnak. Az Otthon Startnál ez lazább volt.
- CSOK Plusz: a Wekerle Plusz kizárja a párhuzamos, más lakáscélú állami támogatott hitelt.
- Átmenet: a sajtótájékoztatón 15 napos átmenet hangzott el, a rendelet szerint az október 31-ig kötött adásvételi szerződésekre november 15-ig adható be az Otthon Start kérelem.
3. Beadható még az Otthon Start? A határidők
- Adásvételi szerződés: legkésőbb 2026. október 31-ig kellett megkötni.
- Hitelkérelem: az október 31-ig kötött szerződésekre november 15-ig adható be, ez jogvesztő határidő.
- Építkezés: az engedélyezési eljárásnak vagy az egyszerű bejelentésnek október 31-ig el kellett indulnia, a kérelem szintén november 15-ig adható be.
- Az Otthon Start rendelet november 16-án hatályát veszti.
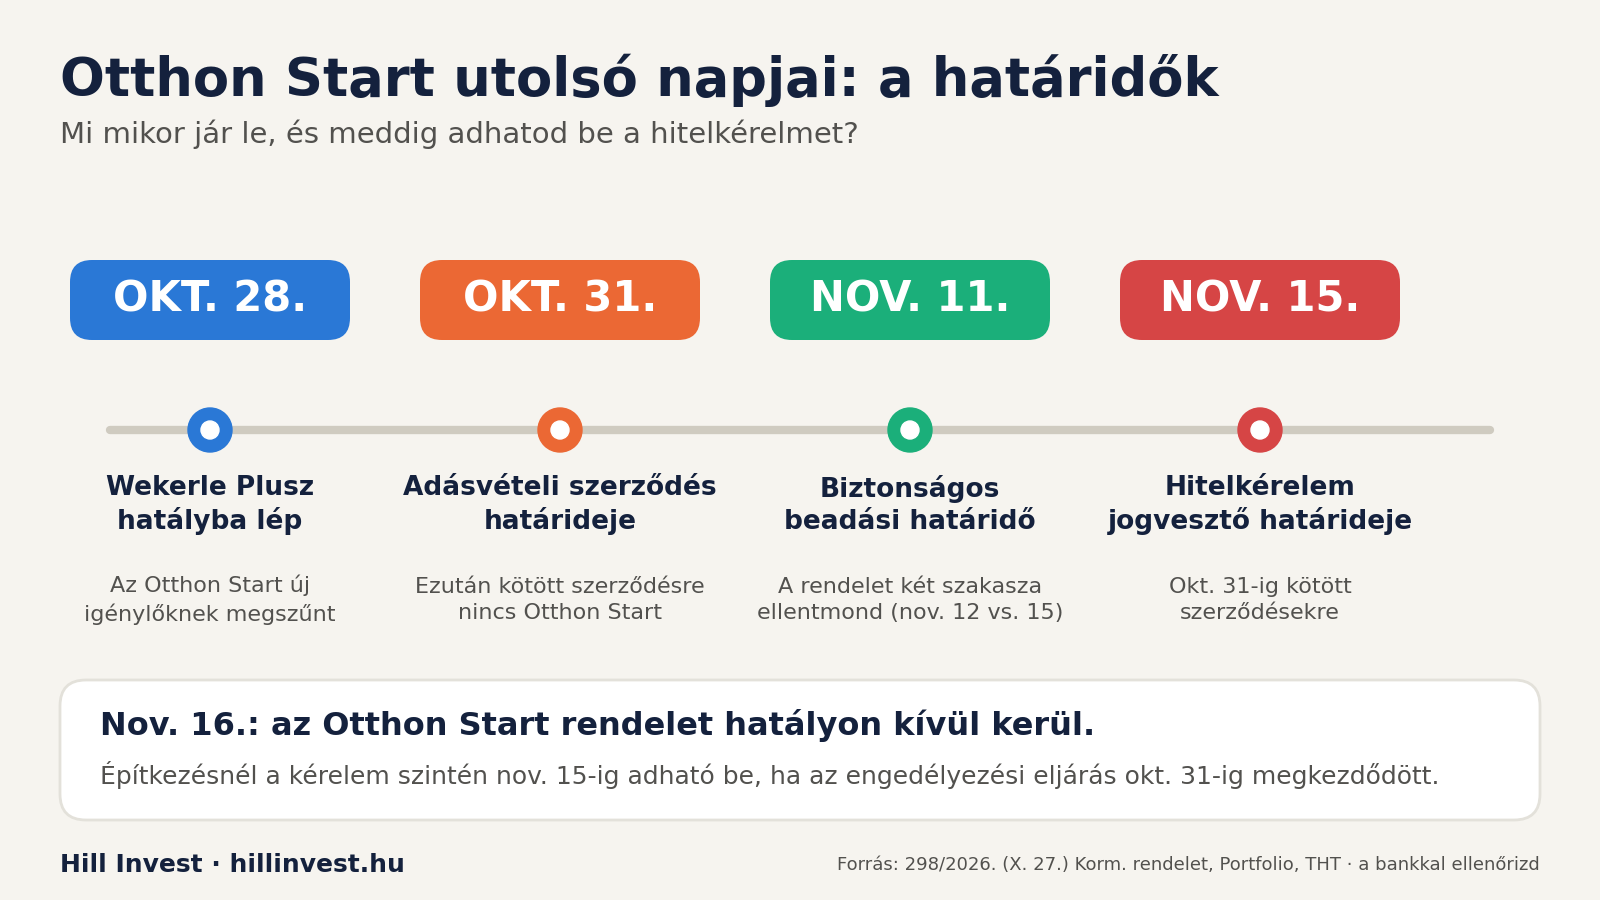
Fontos ellentmondás: a rendelet 61. §-a november 15-ig engedi a kérelmeket, az 58. §-a viszont a kihirdetést követő 16. napot veszi alapul, ami november 12. A THT elemzése szerint a szó szerinti értelmezésnél a régi szabályok biztosan a november 11-ig beadott kérelmekre vonatkoznak, a november 12–15. közöttiek jogi helyzete bizonytalan lehet. Ez nem jelenti automatikusan, hogy érvénytelenek, de ha tehetsz róla, adj be minél előbb, és kérdezd meg a bankodat. A Raiffeisen közlése szerint november 15-ig befogadja az október 31-ig kötött szerződésekhez tartozó hitelkérelmeket.
4. Mit jelent ez pénzben?
- 50 M Ft hitel, 25 év: havi 237 106 Ft (3%) helyett 292 295 Ft (5%), a különbség havi 55 ezer, a futamidő alatt kb. 16,6 millió Ft.
- 38 m²-es budapesti használt garzon 5%-os kamattal kb. 264 ezer Ft/hó, az azonos méretű új lakás 3%-kal kb. 235 ezer Ft/hó, vagyis 29 ezer forint a különbség.
- Önerő: egy új budapesti garzon mediánára 65,2 M Ft, ami az 50 milliós hitelplafon mellett legalább 15,2 M Ft önerőt jelent. Használtnál közel 5 M Ft önerő is elég lehet.
- A megfelelő garzonok mediánára Budapesten 49,5 M Ft, a megyeszékhelyeken 39 M Ft.
5. Mit mutatnak a piaci adatok?
- Árak (MNB, 2026 III. negyedév): országosan negyedéves alapon +0,5%, az éves drágulás 12,4%-ról 6,6%-ra lassult. A vidéki városokban –1,4% negyedéves csökkenés, ez 2020 óta nem fordult elő, az éves drágulás itt 16,7%-ról 8,1%-ra mérséklődött. A Nyugat-Dunántúlon –2,2% a negyedéves változás.
- Kínálat: október végén több mint 150 ezer hirdetés volt az ingatlan.com-on, ez 2023 ősze óta a legmagasabb.
- Kereslet: októberben kb. 250 ezer érdeklődés érkezett eladó lakásokra, a napi átlag 3,8%-kal több a szeptemberinél, de 15%-kal kevesebb az egy évvel korábbinál. Október 26–30. között az érdeklődés 22%-kal nőtt.
- Hitel: a Netrisk szerint a hitelkalkulációk száma a program végének bejelentése óta a szokásos 2–3-szorosa, főleg 30 millió forintot meghaladó, használt lakásra szóló hiteleknél.
- Kilátások: az elemzők az év hátralévő részére visszafogott keresletet várnak, az árakra stagnálást, reálértéken enyhe csökkenést. Egyes eladók már 10%-os árengedményt adnak, a használt lakásoknál az alkupozíció erősödhet, a befektetői aktivitás visszafogott marad.
6. Mit jelent ez neked?
- Ha vennél: új lakásnál a 3% marad, használtnál 5% a kamat, de az alkupozíciód erősebb. A korhatárt (45 év), az 5 éves bennlakást és a tulajdoni szabályt a banknál még vásárlás előtt ellenőrizd.
- Ha eladnál: a roham lecsengett, a kínálat 3 éves csúcson van. A reális ár ma gyorsabb eladást jelent, mint a tavalyi csúcsárak várása.
- Ha befektetnél: a Wekerle Plusz bérbeadásra nem jó (kiadni tilos, 5 év bennlakás kötelező), tehát befektetési célra saját forrás vagy piaci hitel marad. A használt piacon viszont több az alkupozíció.
Két példa tőlünk:
- Új építés, Nagykanizsa, B20: 13 új lakás, tervezett A+ energiaosztály, hőszivattyú, napelem, padlófűtés. Új lakásnál a 3%-os kamat marad, a B20 ára (1 045 000 Ft/m² + 5% ÁFA, a 0% ÁFA akcióval nettó áron) az 1,5 M Ft/m²-es plafon alatt van, a pontos számítást a bank végzi. Jelenleg 0% ÁFA (ha december közepéig foglalót fizetsz) és 0 Ft ügyvédi díj. 👉 hillinvest.hu/b20
- Használt, Zalakaros, medencés apartmanok (30,9 és 32,5 M Ft): bérbeadásra szánt befektetésnek jók (a kalkulátorunk szerint kb. 6,2% nettó hozam), de Wekerle Plusz hitelből nem finanszírozhatók kiadásra. 👉 hillinvest.hu/zalakaros
Ez a cikk általános tájékoztatás, nem személyre szabott pénzügyi vagy jogi tanács. A rendelet értelmezésében eltérések vannak, a határidőkről és a jogosultságról mindig a bankodnál és a rendelet szövegében győződj meg.
Te mit gondolsz?
Te vevő, eladó vagy befektető vagy? Melyik szabály zavar a legjobban: a 45 éves korhatár, az 5 éves bennlakás vagy a kiadási tilalom? Írd meg kommentben, és válaszolunk! 💬
Kapcsolódó cikkeink:
- Wekerle Plusz vs. Otthon Start – és mi változik közben Ausztriában és Horvátországban?
- Esnek a magyar lakásárak – az EU-ban csak két ország van ebben a helyzetben
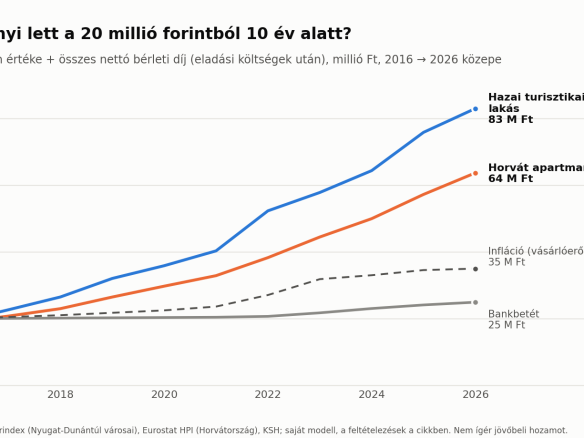
- Nagy a csend az ingatlanpiacon – mennyibe került a várakozás az elmúlt 10 évben?
Források: Portfolio – a rendelet részletei; THT – eltérések és jogi ellentmondás; Index – fordulat a lakáspiacon; Portfolio – kínálat és kereslet; Economx – Raiffeisen; Pénzcentrum – hivatalos rendelet.

 Hungarian
 English