
Csend van az ingatlanpiacon. A KSH szerint a második negyedévben 1,4%-kal csökkentek a lakásárak, a vevők várnak, az eladók kivárnak. A várakozás józan döntés is lehet – de van ára. Számoljuk ki, mennyibe került a várakozás az elmúlt tíz évben, és direkt nem budapesti példával: egy hazai turisztikai ingatlannal (vidéki fürdő- vagy tóparti üdülőváros) és egy horvát tengerparti apartmannal.
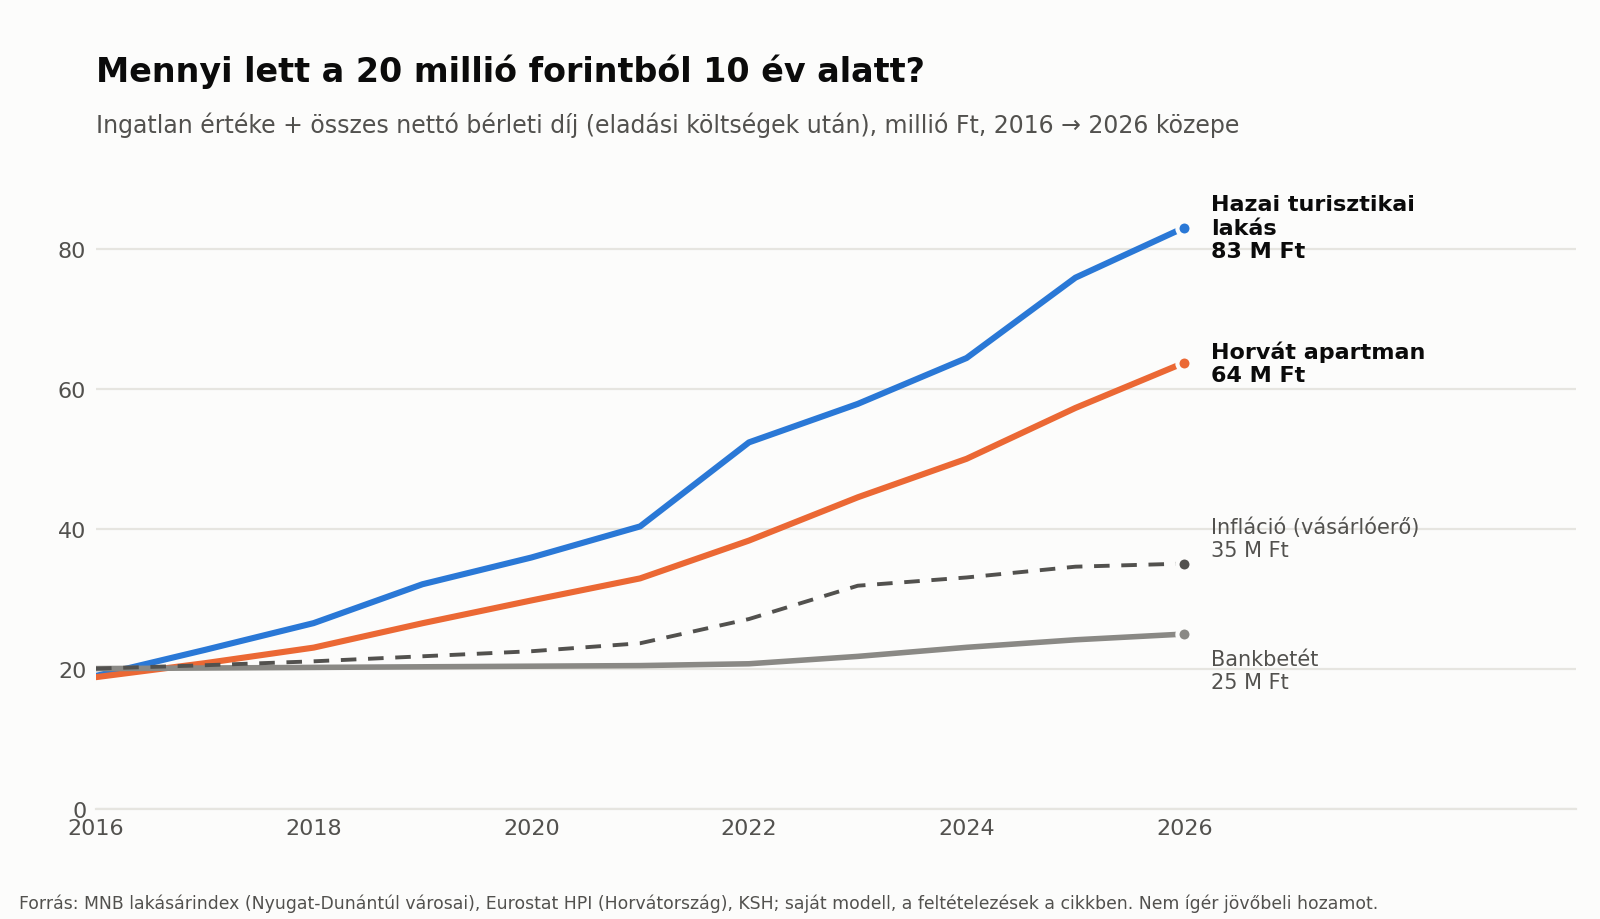
A modell: 20 millió forint 2016 közepén
Tegyük fel, hogy valaki 2016 közepén 20 millió forintot tett félre, és három dolgot tehetett vele: hazai turisztikai lakást vesz, horvát tengerparti apartmant vesz, vagy bankbetétben tartja. Tíz évet nézünk (2016 közepe → 2026 közepe). Ebben benne van az EKB és a jegybankok olcsópénz-korszaka (az MNB alapkamata 2016–2021 között 0,6–0,9% volt), a 2020-as COVID-sokk, majd a 2022–23-as inflációs és kamatsokk (az alapkamat 2023 októberében 12,25%).
Az alapadatok (mind hivatalos statisztika):
- Hazai turisztikai ingatlan: az MNB lakásárindexe a nyugat-dunántúli városokra (vidéki, turisztikailag erős régió, ahol a fürdő- és tóparti települések is vannak): 177,7 → 685,3 pont, vagyis ×3,86. Ez regionális közelítés, nem egyetlen település adata.
- Horvátország: az Eurostat lakásár-indexe: 100,5 → 252,6, vagyis ×2,51. A part menti apartmanok átlagára 2016 óta több mint a duplájára nőtt, így az országos index ésszerű közelítés.
- Infláció: kb. +75% kumulálva (2016–2025 között +72,3%, 2026-ban további ~2%).
- Árfolyam: az EUR/HUF kb. 309 → 364 (MNB, 2026. október 16.: 363,29).
Feltételezéseim (cseréld a sajátjaidra):
- vételi költség: hazai ingatlan 5,5% (4% vagyonszerzési illeték + ügyvéd), Horvátország 6,5% (3% átruházási adó + ügyvéd/ügynök); eladáskor mindkét esetben 3%
- nettó bérleti díj (költségek és adó után): hazai turisztikai ingatlan évi 5% az induló árra, inflációval emelkedik; Horvátország évi 4% euróban, évi 3%-os emeléssel
- bankbetét: becsült átlagos lekötött betéti kamat 0,5%-ról 7%-ig (2023), 15% kamatadó után; ez évi ~2,2% átlag
Az eredmény
| Hazai turisztikai lakás | Horvát apartman | Bankbetét | |
|---|---|---|---|
| Belépő ingatlanérték (költségek után) | 19,0 M Ft | 60 800 € (18,8 M Ft) | 20 M Ft |
| Érték 2026-ban (eladási költség után) | 70,9 M Ft | 53,9 M Ft | – |
| Összes nettó bérleti díj | 12,1 M Ft | 9,8 M Ft | – |
| Végösszeg | 83,0 M Ft | 63,7 M Ft | 24,9 M Ft |
| Szorzó | ×4,15 | ×3,18 | ×1,25 |
| Éves hozam (IRR) | ~17% | ~13,7% | ~2,2% |
| Reálérték (infláció után) | ×2,37 | ×1,82 | ×0,71 |
A kihagyott lehetőség ára a betéthez képest:
- Hazai turisztikai lakás: +58,1 millió forint, havonta kb. 484 ezer forint
- Horvát apartman: +38,8 millió forint, havonta kb. 323 ezer forint
A bankbetét 20 millió forintja 10 év alatt nominálisan 24,9 millióra nőtt, de a 2016-os pénzben mérve csak 14,2 millió forintot ér – a pénz vásárlóereje közel 30%-ot veszített.
Három tanulság
- A legnagyobb ellenfél az infláció, nem a piaci esés. Aki a „biztonság” kedvéért betétben várt, reálértéken kb. 29%-ot bukott.
- A forint szerepe nem elhanyagolható. A horvát apartman euróban „csak” ×2,72-szeresére nőtt, forintban ×3,18-szorosára, mert az euró 309 forintról 364-re drágult.
- Az olcsó hitel felerősítette volna az eredményt. Egy stilizált példa: 50%-os önerővel, 5%-os fix kamattal (csak kamatfizetéssel, a tőke a végén) ugyanaz a 20 millió önerő a hazai turisztikai példában kb. 136 millió forintra nőtt volna (×6,8). Ez a legfelfelé torzított eset: változó kamatnál 2022–23-ban a törlesztő sokszorosára ugrott, sok adósnak ez lett a vesztése.
Esettanulmány a gyakorlatból: az átlagos számok után nézd meg, mit hoz egy valódi turisztikai ingatlan. A zalakarosi FoxForest vendégházat 36,65 millió forintból, nulláról alakítottuk ki passzív cash flow befektetésnek: a teljes befektetésre számolva kb. 14%-os nettó hozammal és 7 éves megtérüléssel. Itt az esettanulmány a valódi számokkal.
De: óvatosan a visszatekintéssel
Ezt a számolást jó lenne úgy olvasni, ahogy van: egy rendkívül kedvező tízéves futamra vonatkozik.
- A kezdőpont számít. 2016 közepén a piac a 2013-as mélypont után járt. Aki 2007 végén vett volna a nyugat-dunántúli városokban (index: 161,8), az 2016 közepére csak kb. +10%-ot látott nominálisan (177,7), miközben az árszint közel 30%-kal emelkedett – vagyis reálértéken veszített. 2007 és 2013 között a régió indexe nominálisan –14%-ot esett.
- A múlt hozama nem ígéret. Az MNB becslése szerint 2025 végén az országos lakásárak 22,5%-kal haladták meg a gazdasági alapokkal indokolt szintet, és a második negyedévben az árak már csökkentek.
- Érzékenység: ha a hazai ingatlannál nem a regionális, hanem az országos Eurostat-indexet (×3,48) használom, a végösszeg 76,1 millió forint (×3,8) – az irány ugyanaz.
És most? A várakozás ára ma
A csend azt jelenti, hogy sokan várnak. Nézzük meg, mennyibe kerül ma egy év várakozás:
- az egy éven belüli lekötött forintbetét átlagos kamata 2026 februárjában 3,93% volt, 15% kamatadó után 3,34%
- ha egy hazai turisztikai lakás nettó bérleti hozamát 4,5%-nak vesszük (ez feltételezés, a konkrét ingatlannál ez eltér), a különbség kb. 1,2%/év a lakás javára
Vagyis: ha az árak 12 hónap alatt több mint 1,2%-kal csökkennek, a várakozás megérte, ha kevesebbet, vagy nőnek, akkor nem. 20 millió forintra vetítve:
| Árváltozás 12 hónap alatt | Ingatlantulajdonos előnye a várakozóval szemben |
|---|---|
| –10% | –1,8 M Ft |
| –5% | –0,8 M Ft |
| –2% | –0,2 M Ft |
| 0% | +0,2 M Ft |
| +5% | +1,2 M Ft |
| +10% | +2,2 M Ft |
A KSH szerint a második negyedévben az árak negyedéves alapon –1,4%-kal csökkentek, Budapesten egymás után harmadik hónapban mérséklődnek, Horvátországban viszont az Eurostat szerint 12,7%-kal drágultak a lakások éves összevetésben. A magyar piac tehát korrekcióban van, a horvát tengerpart nem – de mindkét esetben a részletek döntenek: lokáció, ár, üzemeltetés, adózás.
Ez a cikk általános tájékoztatás és egy leegyszerűsített modell, nem személyre szabott befektetési tanács. A múltbeli hozam nem garancia a jövőre. A bérleti hozamok, költségek, betéti kamatok becslések; konkrét döntés előtt kérj személyre szabott kalkulációt és jogi/adózási átvilágítást.
Így segít a Hill Invest
Ez a modell átlagos számokkal dolgozik. A tiéd lehet más: másik ingatlan, másik bérleti hozam, hitel. Számoljuk végig a te számaiddal: hazai turisztikai ingatlanra, horvát tengerparti apartmanra vagy akár a karintiai projektünkre, nettó hozammal, költségekkel és adózással.
👉 Kérj ingyenes, személyre szabott kalkulációt!
Kapcsolódó cikkeink:
- Esettanulmány: a FoxForest vendégház valódi számai
- Horvát tengerparti ingatlanpiac 2026 – hol érdemes most vásárolni?
- Ezen buksz MILLIÓKAT – vagyonszerzési illeték
- Mikor nem éri meg kiadni az apartmanod?
Források: MNB lakásárindex 2026 Q2; Eurostat – lakásár-index (prc_hpi_q); Állampapírkalkulátor – kumulált infláció; MNB árfolyamok; Pénzcentrum – fordulat a magyar ingatlanpiacon (2026.10.02); Világgazdaság – betéti kamatok; biztosdontes.hu – MNB túlértékeltség. A modell saját számítás.

 Hungarian
 English