
Egy hét alatt átrendeződött a magyar lakáshitel-piac: a kormány bejelentette, hogy 2027-től a Wekerle Plusz váltja az Otthon Startot. Közben a szomszédos piacokon is szigorodnak a szabályok: Horvátország a szálláskiadást, Ausztria a bérleti díjakat fogja meg. Összefoglaltuk, mi változik, és mit jelent ez, ha vennél, kiadnál vagy befektetnél.
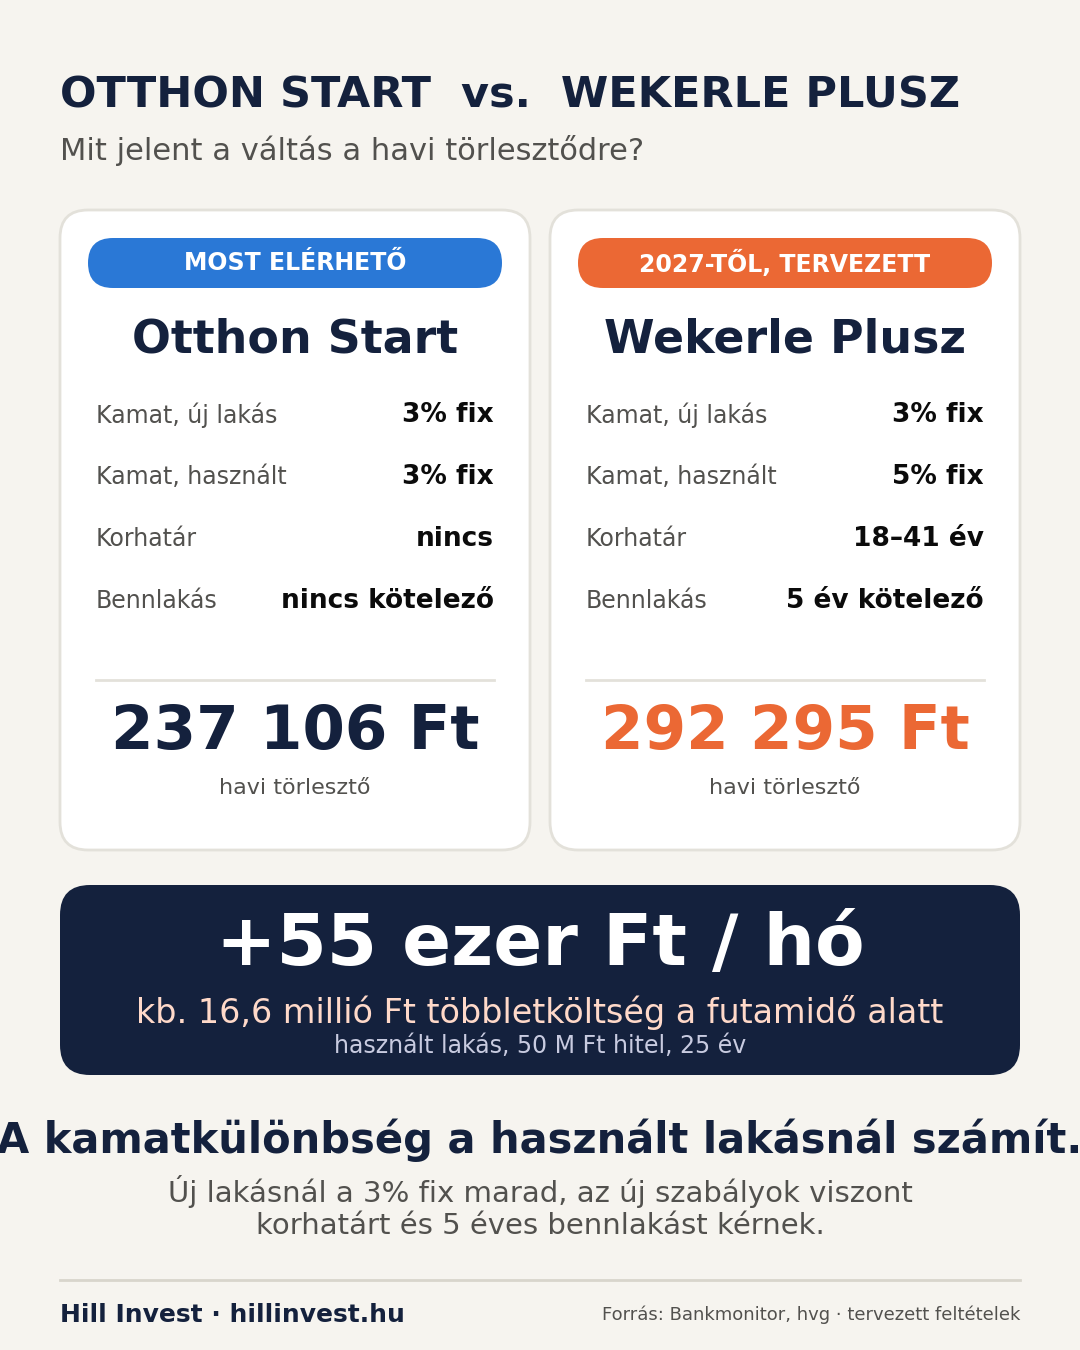
1. Otthon Start vs. Wekerle Plusz: mi változik?
| Otthon Start (most) | Wekerle Plusz (bejelentett, tervezett) | |
|---|---|---|
| Kamat, új lakás | legfeljebb 3% fix | 3% fix marad |
| Kamat, használt lakás | legfeljebb 3% fix | 5% fix |
| Korhatár | nincs | 18–41 év |
| Bennlakás | nincs kötelezettség | 5 év kötelező |
| Meglévő lakástulajdon | egyik házastárs megfelelése elég | sem az igénylő, sem a házastárs nem lehet 50%-os tulajdonos másik lakásban |
| Indulás | most igényelhető | valószínűleg 2027. január 1. |
Hivatalos a kamat, a korhatár, a tulajdoni korlát és a bennlakási kötelezettség. Még bizonytalan a pontos indulás, az, hogy a határidő a szerződéskötésre vagy a hitelkérelemre vonatkozik-e, valamint az önerő (valószínűleg marad 10%), a hitelplafon (50 M Ft) és az árplafon. A már megkötött Otthon Start szerződések változatlanok maradnak.
2. Mit jelent ez pénzben?
Csak a használt lakásnál fáj, mert ott 3% helyett 5% lesz a kamat. A Bankmonitor számítása szerint 50 millió forint hitelnél, 25 évre:
- Otthon Start (3%): 237 106 Ft/hó
- Wekerle Plusz (5%): 292 295 Ft/hó
- Különbség: +55 ezer Ft/hó, a futamidő alatt kb. 16,6 millió Ft
A Portfolio számítása szerint a használt lakásnál a törlesztő 15 éves futamnál 15%-kal, 20 évnél 19%-kal, 25 évnél 23%-kal lesz magasabb. Egy 35 millió forintos, 20 éves hitelnél ez havi 37 ezer, összesen 8,9 millió forint. A becslések szerint a mostani jogosultak 35–50%-a kieshet a kedvezményből, főleg a korhatár és a tulajdoni szabály miatt.
3. Lecsaphatsz még az Otthon Startra?
Igen, jelenleg még él. Nincs hivatalos záródátuma és nincs kihirdetett rendelet sem a Wekerle Plusz indulásáról. Ami biztos:
- a 180 napos szabály él: a hitelkérelmet az adásvételi szerződéstől számított 180 napon belül kell benyújtani
- ha az átállási határidő a szerződéskötésre vonatkozik, egy elemzői becslés szerint a hitelkérelmet legkésőbb november közepéig, az adásvételt november első felében kell lebonyolítani
- a december 31-i határidőről csak találgatás van, de év végi roham várható: a becslések szerint akár 50–100 milliárd forint előrehozott hitelkereslet
- aki már megkötötte a szerződést, annak a feltételek nem változnak
A lényeg: pánikra nincs ok, kivárni sem érdemes tétlenül. Ha megvan a kiszemelt lakás, a bankos előminősítést érdemes most elintézni.
4. Miért lesz jó a Wekerle Plusz is?
- Új lakásnál a 3% fix marad. Aki új építésben gondolkodik, annak a program lényegében ugyanolyan kedvező.
- Az 5% is a piaci kamat alatt van. A mostani 6–7%-os piaci kamathoz képest a használt lakásnál is 1–2 százalékpontos előny marad.
- Visszatér a lakástakarék, ami segíthet az önerő összegyűjtésében.
- Felújítási program is jön (részletek még nincsenek), ami főleg a használt lakásoknál számíthat.
- A használt lakások piacán a szigorítás után az elemzők visszaesést várnak, tehát lehet, hogy lejjebb is mennek az árak.
Két példa tőlünk:
- Új építés, Nagykanizsa, B20: 13 új lakás, tervezett A+ energiaosztály, hőszivattyú, napelem, padlófűtés. Jelenleg 0% ÁFA (ha december közepéig foglalót fizetsz) és 0 Ft ügyvédi díj minden vevőnek, ez akár 4,9 M Ft megtakarítás. 👉 hillinvest.hu/b20
- Használt, Zalakaros, medencés apartmanok (30,9 és 32,5 M Ft): a kalkulátorunk szerint kb. 6,2% nettó hozam (150 éj × 25 000 Ft, a költségek után). Fontos: a Wekerle Plusz 5 éves bennlakást kér, tehát bérbeadásra nem lesz jó, az Otthon Startnál viszont jelenleg nincs ilyen kötelezettség. 👉 hillinvest.hu/zalakaros
Az Otthon Start-jogosultságot mindig az adott ingatlanra és a te helyzetedre a bankkal ellenőrizd.
5. Piaci kitekintő: mi történik a szomszédban?
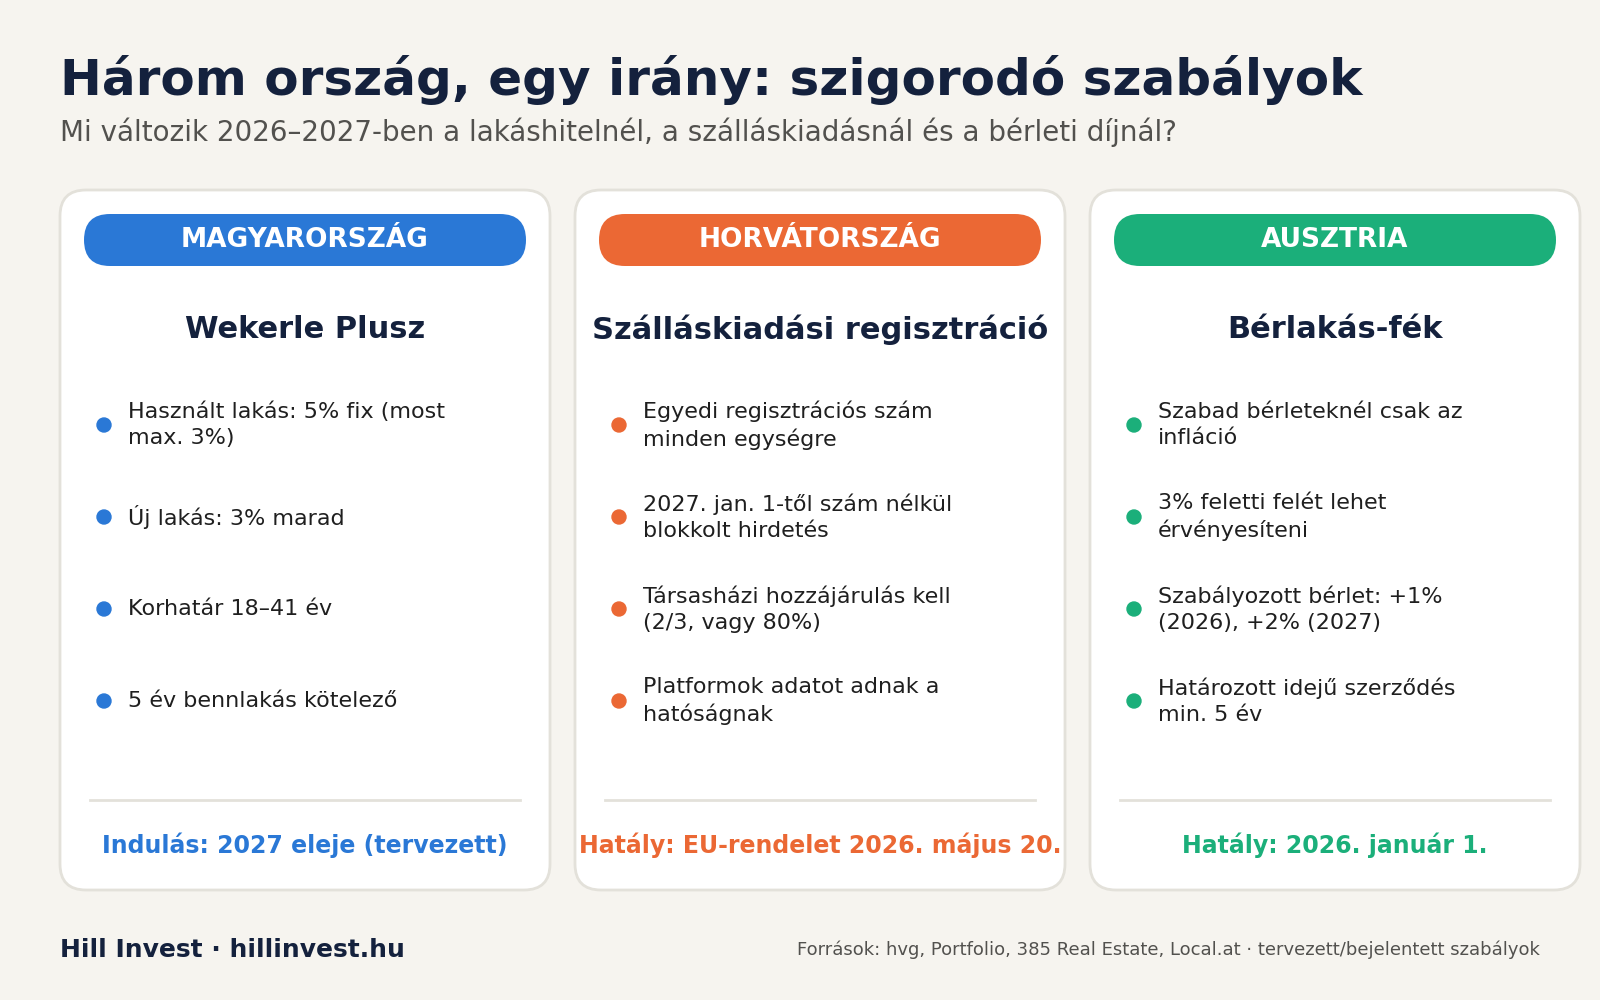
Horvátország: a szálláskiadás szabályozása szigorodik
- Regisztrációs szám minden szálláshely-egységre. Az EU 2024/1028-as rendelete 2026. május 20-án lépett hatályba, a horvát rendszerben a számok kiadása júniustól indult (ingyenes, online). 2027. január 1-től a szám nélküli hirdetéseket a platformok blokkolják.
- Társasházi hozzájárulás. Többlakásos épületben a rövid távú kiadáshoz a többi tulajdonos hozzájárulása kell. A források a küszöböt kétharmadnak, egy későbbi összefoglaló 80%-nak írja, ezt a vásárlás előtt ellenőrizni kell. A meglévő üzemeltetőknek öt év átmeneti idő jár.
- Adózás. A magánszemélyek 39 816,84 euró éves bruttó bevétel alatt ágyankénti átalányt fizethetnek (az összeget az önkormányzat határozza meg), az idegenforgalmi adó beszedése kötelező. A kormány május 28-i adócsomagja a rövid távú kiadásra is hatással lehet, a részletek még nem ismertek.
- Price: az Eurostat szerint a horvát lakásárak 2026 második negyedévében 12,7%-kal drágultak éves összevetésben.
Mit jelent ez? Aki horvát apartmant vásárolna kiadásra, annak a vásárlás előtt ellenőriznie kell az épület hozzájárulási szabályát és a regisztráció állapotát. A szabálykövető, jól menedzselt ingatlan viszont versenyelőnyt kap a szürke zónában működők helyett.
Ausztria: a bérleti díjakat fékezik
- Bérlakás-fék 2026. január 1-től: a szabad (nem szabályozott) bérleteknél a bérbeadó csak az infláció 3% feletti felét érvényesítheti, évente egyszer, április 1-től. A szabályozott bérleteknél a legnagyobb emelés 1% (2026) és 2% (2027).
- Határozott idejű szerződés: 2025. november 1-től az új vagy megújított szerződések minimum 5 évre szólnak.
- Rövid távú kiadás: nincs országos szabály, tartományonként és városonként más. Bécsben a források szerint engedély nélkül évi 90 napra korlátozott, Tirolban és Salzburgban csak „Freizeitwohnsitz” minősítésű ingatlan adható ki nyaralóként.
- Hitel: az osztrák KIM-V kötelező hitelnyújtási szabályai 2025. június 30-án lejártak, az FMA nem kötelező ajánlást tart fenn (a források ebben nem teljesen egyeznek). A 10 éves fix kamat 2026 áprilisában kb. 3,15%-tól indult. Egy 2026-os magyar útmutató szerint magyar jövedelemmel a bankok jellemzően 50% önerőt kérnek, osztrák jövedelemmel akár 10% is elég lehet.
- Price: az OeNB országos lakásár-indexe 2025 negyedik negyedévében +2,12%-kal nőtt éves alapon, reálértéken –1,74%. Az osztrák piac lassú és stabil.
Mit jelent ez? A hosszú távú osztrák bérbeadás szabályozottabb lett. A mi karintiai négy évszakos projektünk turisztikai, rövid távú hasznosításra készült, de a tartományi szabályokat (Grundverkehr, kiadás) mindig vásárlás előtt kell tisztázni.
Mi a közös a három országban?
Mindhárom országban a szabályozás a lakhatás védelme felé mozdul: Magyarországon a bennlakás és a korhatár, Horvátországban a szálláskiadás regisztrációja, Ausztriában a bérleti díj. A befektetőnek ez három dolgot jelent:
- A szabálykövetés versenyelőny lesz. A regisztrált, szabályos ingatlan értékesebb.
- A kiszámíthatóság egyre többet ér. Érdemes olyan piacot választani, ahol a szabály már ismert, nem olyat, ahol még készül.
- Nem egy kosárba. Három piacon háromféle kockázat van, ezt érdemes tudatosan elosztani.
Ez a cikk általános tájékoztatás, nem személyre szabott pénzügyi, jogi vagy adótanács. A Wekerle Plusz feltételei bejelentettek, de még nincs kihirdetett rendelet. Konkrét döntés előtt kérj bankos és jogi egyeztetést.
Te mit gondolsz?
Szerinted melyik országban lesz 2027-ben a legkiszámíthatóbb a rövid távú kiadás: Magyarországon, Horvátországban vagy Ausztriában? Írd meg kommentben, és válaszolunk! 💬
Kapcsolódó cikkeink:
- Esnek a magyar lakásárak – az EU-ban csak két ország van ebben a helyzetben
- Ausztriai ingatlanbefektetés 2026: miért nyerő a négy évszakos lokáció?
- Horvát tengerparti ingatlanpiac 2026 – hol érdemes most vásárolni?
Források: hvg – 8 nyitott kérdés a Wekerle Pluszról; Portfolio – 10 pontban a változásokról; Pénzcentrum – Otthon Start kontra Wekerle Plusz; 385 Real Estate – horvát regisztrációs szabályok; Croatia Week – új szabályok magánbérbeadóknak; The Local – osztrák bérlakás-fék; Travelnest – osztrák rövid távú kiadás; Eurostat – lakásár-index.

 English
 Hungarian